欢迎来到澳门六合彩论坛官网网站!
- 澳门六合彩论坛-澳门六合彩官方网址
- |
- 意见信箱
- |
- 联系我们
- |
- 加入收藏
- |
- 设为首 页
欢迎来到澳门六合彩论坛官网网站!
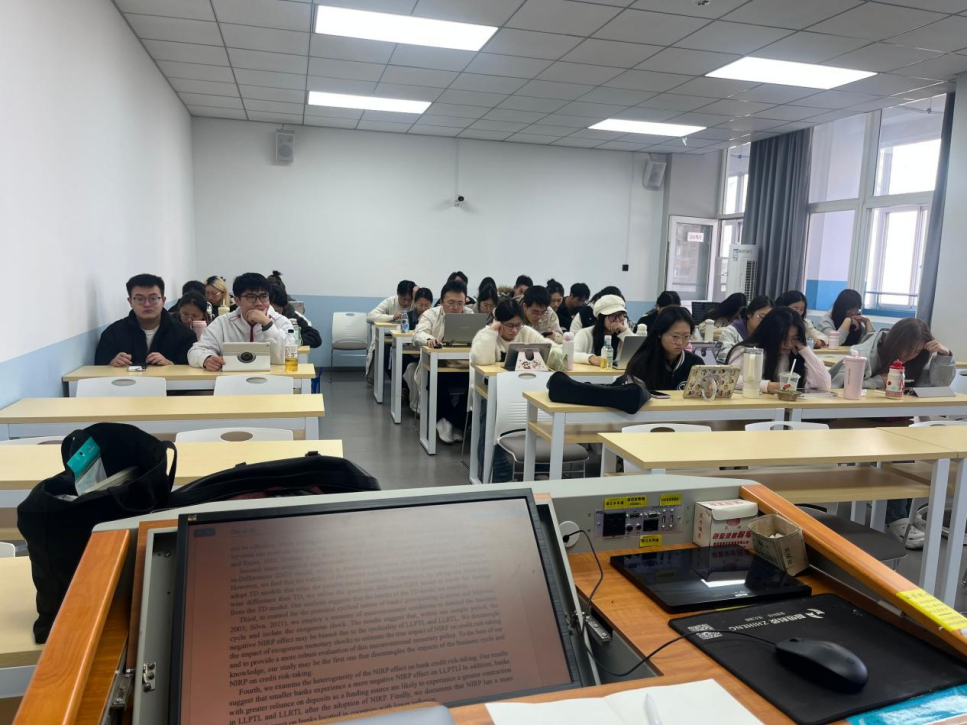
11月4日下午,澳门六合彩论坛学术系列讲座采用线上线下融合形式开讲。澳大利亚阿德莱德大学徐磊(Lei Xu)教授应邀作题为《Negative interest rates and bank credit risk-taking》的学术报告。讲座由学院金融系陈小勇教授主持,全院60余名师生线上线下参与交流。
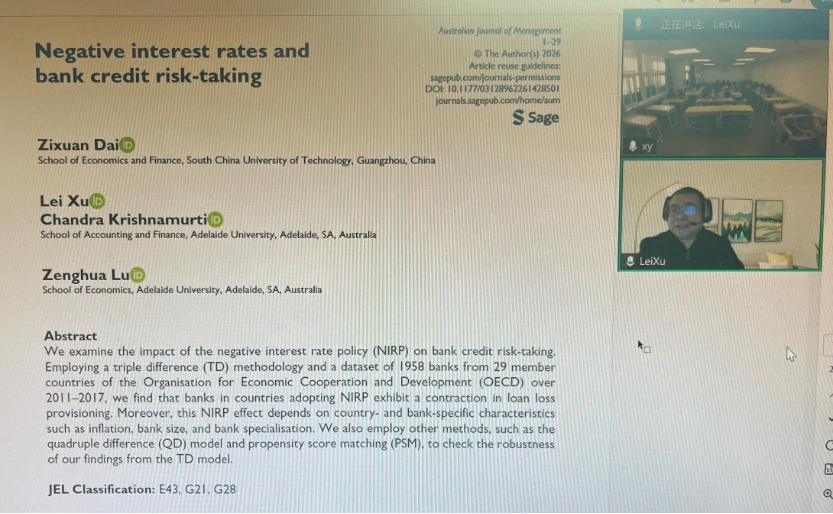
讲座中,徐磊教授梳理了负利率这一备受争议的非常规货币政策研究现状。他指出,现有文献关于负利率对银行信贷供给的影响尚未形成共识,针对负利率如何作用于银行信贷风险承担、基于贷款损失准备衡量的预期信用风险研究仍有待拓展,厘清二者关系对研判货币政策传导、维护金融稳定兼具理论价值与现实意义。
针对传统双重差分模型平行趋势假设难以满足的识别难题,徐磊教授团队采用TD模型放松前提约束,并结合四重差分、倾向得分匹配、剔除周期扰动等多重稳健性检验开展实证。研究发现,负利率政策显著抑制银行信贷风险承担,银行在负利率环境中更倾向于夯实资本、优化资产负债表,而非扩张风险信贷;该效应在剥离商业周期因素后依旧成立,印证银行拨备行为的反周期特征,也反映负利率政策传导效力或不及预期。
徐磊教授最后提示,负利率的政策效应存在异质性,会随银行规模、负债结构、经营模式以及国别通胀环境发生分化。政策评估需重视其对银行风险承担、金融稳定的溢出影响,配套完善金融监管,守住金融稳健底线。
本场讲座理论扎实、论证严谨,为学界理解非常规货币政策、银行信贷风险治理提供了新的经验证据与研究思路。
上一篇:已经是第一篇了
COPY RIGHT2019 ALL RIGHTS RESERVED
版权所有:澳门六合彩论坛官网
地址:西安市西长安街558号(长安校区)| 西安市长安南路300号(雁塔校区)
联系电话:029-88182667 技术支持:网是科技
